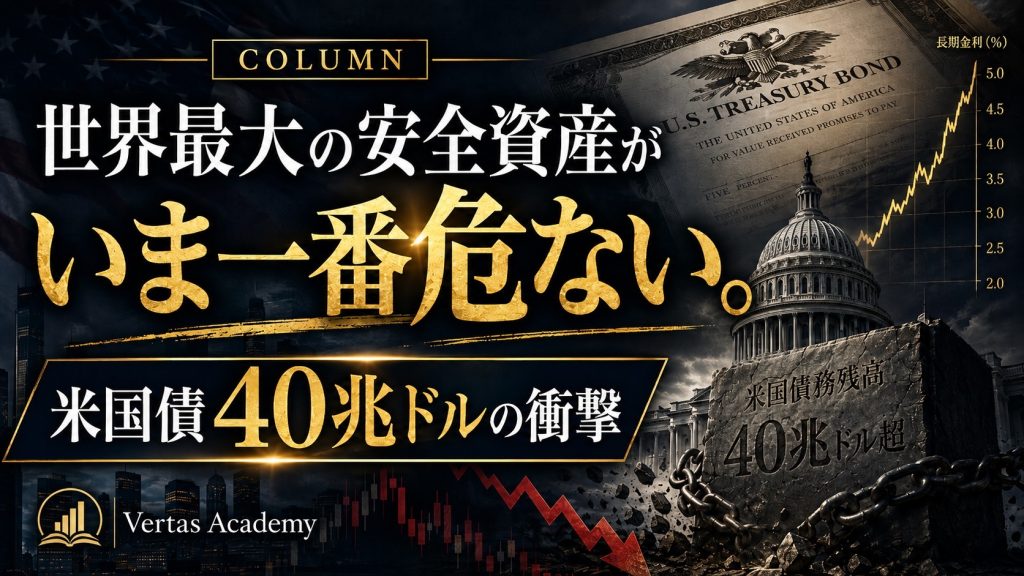
COLUMN 世界最大の安全資産が、いま一番危ない。米国債40兆ドルの衝撃
10分で読める
― 「安全資産」という常識が揺らぎ始めた理由―
世界の金融市場には、長い間ひとつの常識がありました。
「何かあれば米国債を買う。」
株式市場が急落したとき。
戦争が起きたとき。
金融危機が発生したとき。
世界中の投資家は、最後の逃避先として米国債を選んできました。
米国は世界最大の経済大国であり、ドルは基軸通貨です。
その米国政府が発行する国債は、金融市場において最も信用力の高い資産のひとつと考えられてきました。
ところが2026年8月。
その「世界最大の安全資産」に、これまでとは少し違う異変が起きています。
米国の政府債務残高が、ついに
40兆ドル
を突破しました。米財務省の数字では、40兆ドル超のうち約32.3兆ドルが市場などによって保有される債務で、残りが政府内勘定です。
しかし、本当に重要なのは40兆ドルという巨大な数字そのものではありません。
市場が警戒しているのは、
「これほど大量の米国債を、これから誰が買い続けるのか」
という問題です。
40兆ドルは、単なる「借金の数字」ではない
米国の債務は、2017年初頭と比べて約2倍に膨らみました。
コロナ禍での巨額財政支出だけが原因ではありません。
社会保障費、医療費、国防費、そして何より大きくなっているのが、
利払い費です。
CBO=米議会予算局によれば、2026年度の米財政赤字は約1.9兆ドル。
政府債務のうち市場が保有する部分はGDP比で101%に達すると予測されています。
さらに2036年には120%まで上昇する見通しです。
これはかなり重要な数字です。
なぜなら米国は今、不況の真っただ中で巨額赤字を出しているわけではありません。
比較的経済が動いている状態でも、赤字が大きい。
つまり、
景気が良くても借金が増える構造
になりつつあります。
そして1兆ドルを超えた「借金の利息」
さらに見逃せないのが利払いです。
CBOの予測では、米政府の純利払い費は2026年に
1兆ドル超
へ増加します。
2036年には約2.1兆ドルまで膨らむ予測です。
これを企業に置き換えると分かりやすい。
売上を伸ばしても、借入金の利息が毎年増え続ける会社を考えてみてください。
利益の多くが利払いに消えていけば、新しい事業や設備投資に使える資金は減っていきます。
国家も基本的な構造は同じです。
しかも米国の場合、
借金が増える
↓
国債を追加発行する
↓
市場がより高い金利を要求する
↓
利払いが増える
↓
さらに国債発行が必要になる
という循環が生まれます。
問題は、ここからです。
投資家が「もっと金利をくれ」と言い始めた
8月の米国債市場では、象徴的な動きが起きました。
米30年国債利回りが5%を超え、一時は2007年以来の高水準まで上昇しました。
これは単に、
「FRBが利下げしないから金利が高い」
という話だけではありません。
長期国債の利回りには、
インフレ懸念
財政赤字
国債発行量
米国政府への信用
将来の成長率
といった複数の要素が反映されます。
実際、最近の米国債入札では、投資家が米政府にお金を貸すために、より高い利回りを要求する傾向が出ています。
言い換えれば、
「米国債だから無条件で買う」
という世界から、
「米国債でも、この利回りなら買う」
という世界へ少しずつ変わっているわけです。
この違いは大きい。
米財務省まで市場に動き始めた
さらに注目されたのが、米財務省の対応です。
長期金利が急上昇するなか、財務省は長期国債の買い戻し規模を拡大しました。
8月には一部の買い戻しを少なくとも1回40億ドル規模へ倍増。
流動性を支える狙いがありました。
発表直後、30年金利はいったん大きく低下しました。
しかし、その効果は長く続きませんでした。
市場では再び財政赤字とインフレへの懸念が意識され、長期金利が上昇しています。
ここに今の米国債市場の難しさがあります。
財務省が国債市場を安定させようとしても、
根本的な債務そのものが減ったわけではない。
市場参加者はそこを見ています。
では米国債は「危険資産」になったのか?
ここは誤解してはいけません。
米国債が明日突然デフォルトする、と考える話ではありません。
米国債は依然として世界最大級の流動性を持ち、ドルは国際金融システムの中心です。
「40兆ドルだから米国は破綻する」
という話にしてしまうと、本質を外します。
むしろ投資家が見るべきなのは、
米国債の“安全性”ではなく、“価格変動リスク”が大きくなっている
という点です。
債券価格と金利は逆方向に動きます。
長期金利が5%から5.5%、6%と上昇すれば、既に発行されている低金利の長期債価格は下落します。
つまり、
米国政府が返済できるか
ではなく、
「保有している米国債が値下がりするリスク」
が大きくなっているのです。
米国債が揺れると、株も無傷ではいられない
そして、この問題は債券投資家だけの問題ではありません。
むしろ株式投資家にとって非常に重要です。
例えば米30年債利回りが5%を超えてくると、
「わざわざ高値の株を買わなくても、米国債で5%取れる」
という選択肢が生まれます。
PERの高いハイテク株ほど、その影響を受けやすくなります。
特にAI銘柄では、
成長期待が高い
↓
将来利益を大きく織り込む
↓
金利上昇
↓
将来利益の現在価値低下
↓
株価評価が下がる
という構造があります。
つまりNVIDIAなどの企業業績が悪化しなくても、
米国債利回りが上がるだけで株価が下がる
ことがあります。
ここが2026年後半の市場を読むうえで非常に重要です。
ただし「金利上昇=財政不安」と決めつけるのも危険
一方で、別の見方もあります。
最近、JPMorgan Private Bankは、長期金利上昇の一部について、
AIによる生産性向上を市場が織り込み始めている可能性
を指摘しています。
AI投資によって米国経済の成長率が上昇するなら、長期金利が高くなること自体は不自然ではありません。
さらに大手テクノロジー企業によるAIインフラ投資のための社債発行も急増しています。
AI関連の債券発行額は2200億ドル超に達し、前年の約2倍。
政府だけでなく企業も大量の資金を債券市場から調達し始めています。
つまり現在の債券市場では、
米国の財政悪化
だけではなく、
AI投資による巨大な資金需要
まで重なっています。
ここが今回の金利上昇を単純化できない理由です。
本当に怖いのは「米国債売り」そのものではない
投資家が最も警戒すべきなのは、
米国債暴落
という極端なシナリオではありません。
もっと現実的なのは、
高い長期金利が当たり前になることです。
もし米10年債や30年債が4〜5%台で長期間推移するなら、金融市場の基準そのものが変わります。
住宅ローン金利は上がる。
企業の借入コストも上がる。
M&Aの資金調達コストも上がる。
不動産価格にも圧力がかかる。
そして、株式の適正PERまで変わります。
CBOも、債務増加によって経済全体の借入コストが上昇し、民間投資を抑えるリスクを指摘しています。
つまり40兆ドルという数字は、
米国政府だけの問題ではありません。
世界中の資産価格を決める「金利の土台」の問題なのです。
では資金はどこへ向かうのか
ここから投資家が考えるべきなのは、
「米国債が危ないから売る」
という単純な話ではありません。
重要なのは資金移動です。
長期金利がさらに上昇するなら、
高PERグロース株
長期債
高レバレッジ不動産
などには逆風が強くなる可能性があります。
一方で、
短期債
キャッシュフローの強い企業
銀行・金融株
一部の資源株
などが相対的に評価される局面も考えられます。
ゴールドやビットコインも候補にはなります。
ただし短期的には、金利上昇とドル高が同時に進めば、ゴールドやBTCも売られる可能性があります。
つまり、
「米国債不安=金を買えばいい」
ほど単純ではありません。
40兆ドル時代に見るべき3つの数字
これから米国債を見るとき、総債務額だけを追う必要はありません。
むしろ重要なのは次の3点です。
① 米30年国債利回り
5%を超えた状態が定着するのか。
② 米国債入札の需要
投資家がどの程度の金利なら米国債を買うのか。
③ 米政府の利払い費
1兆ドルを超えた利払いが今後どこまで拡大するのか。
この3つを見れば、
「米国の借金が多い」
という漠然とした話から、
実際に市場がどこまで米国財政を問題視しているのか
が見えてきます。
結論
世界最大の安全資産だからこそ、変化が起きた時の影響が大きい
米国債40兆ドル。
この数字だけを見ると、危機的な見出しに見えます。
しかし本質は、
「米国が明日破綻する」
という話ではありません。
本当に重要なのは、
世界で最も安全だと考えられてきた資産に対して、投資家が以前より高い金利を要求し始めていることです。
これまで世界の投資家は、
何かあれば米国債へ逃げてきました。
しかし今後は、
「米国債だから買う」
ではなく、
「何%なら米国債を買うのか」
という時代になるかもしれません。
そしてその金利水準が、
株式、不動産、ドル、ゴールド、ビットコイン。
あらゆる資産の価格を左右します。
40兆ドルという数字は、一つの節目に過ぎません。
重要なのは、その先です。
米国政府は増え続ける国債を、どの金利なら世界に買ってもらえるのか。
これこそが、2026年後半の世界市場を読むうえで、最も重要なテーマのひとつになりつつあります。
RELATED 関連記事
同じテーマの記事をご覧ください。