MARKET INSIGHTS 米国好景気、日本株には吉か凶か。
8分で読める
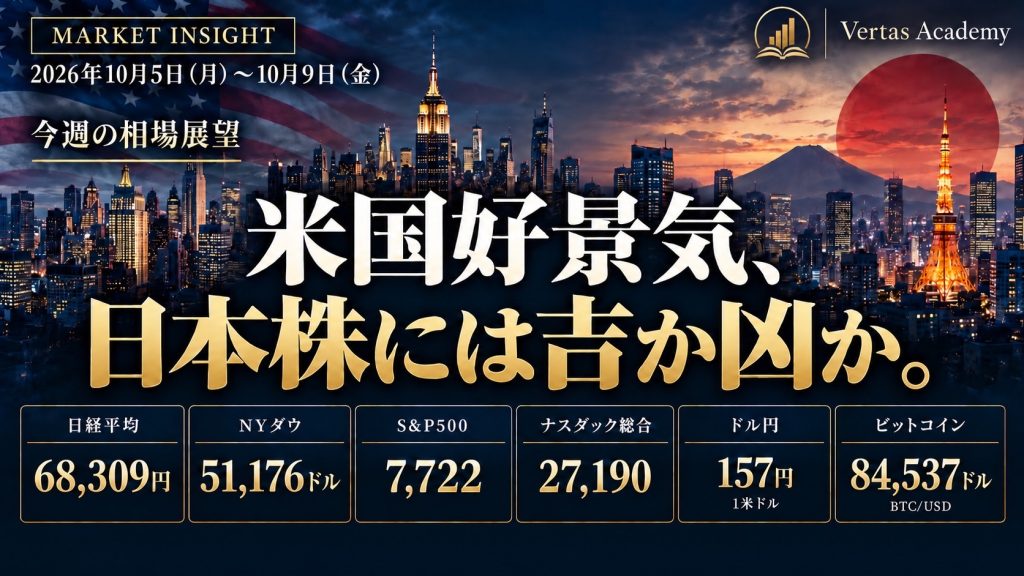
今週の相場展望|2026年10月5日(月)〜10月9日(金)
Vertas Academy|MARKET INSIGHT
1.今週の結論―米国の強さを「中身」で判断する週
今週の日本株は、米国の投資需要が支える企業収益と、高金利・エネルギー価格がもたらす負担の綱引きになると考えます。
米国経済が強ければ、日本企業の輸出や受注には追い風となります。しかし、その強さが物価や金利の上昇を伴えば、株式市場には逆風にもなります。日本株にとって重要なのは、米国景気が良いか悪いかという二択ではなく、どこに需要があり、その需要から誰が利益を得るかです。
足元では、AI投資への期待が続く一方、米国の雇用増加は鈍っています。「米国全体が一様に好景気」という前提は置けません。今週は、設備投資と家計の景況感を分けて読み、日本企業への波及を見極める必要があります。
2.主要指数・為替・ビットコイン
株価指数と為替は10月2日の終値を基準とし、小数点以下を切り捨てています。
* 日経平均株価:68,309円
* NYダウ:51,176ドル
* S&P500:7,722ポイント
* ナスダック総合:27,190ポイント
日経平均は、10月1日の68,956円から反落しました。一方、10月2日の米国市場では主要3指数がそろって上昇しています。日本株と米国株で異なる週末の動きとなり、週明けは米国株高をどこまで織り込めるかが焦点です。
* ドル円:1米ドル=157円
* ビットコイン:84,537ドル
ドル円は10月2日の終値、ビットコインはCoinCheckup掲載の10月2日日次終値を使用しています。為替と暗号資産は配信元や集計時刻によって価格に差があるため、同じ基準で継続して比較することが大切です。
3.米国景気―雇用の弱さを株式市場が歓迎した理由
10月2日発表の米9月雇用統計では、非農業部門の雇用増加は29,000人にとどまりました。失業率は4.2%で、米労働統計局は雇用と失業率について、前月から大きな変化はなかったと説明しています。雇用が急崩壊したとは言えませんが、力強い拡大を示す内容でもありません。
それでも米国株は上昇しました。市場は、弱めの雇用統計を「企業の売上が減る材料」よりも、追加利上げの可能性を低下させる材料として評価したためです。
ただし、この反応が続くとは限りません。景気の減速が緩やかであれば金利負担の緩和が株価を支えますが、受注や消費の悪化に広がれば企業利益への懸念が強まります。
今週の判断軸は、「金利への安心が、業績への不安を上回るか」です。
4.日本株への追い風―米国の設備投資が受注につながるか
日本株にとって前向きな経路は、米国の設備投資が、日本企業の製品やサービスへの需要につながることです。
AI関連投資への期待は引き続き市場の支えとなっています。ただし、米国のAI関連株が上昇したことと、日本の関連企業の利益が増えることは、分けて確認する必要があります。
半導体製造装置・検査装置・電子部品では、顧客の設備投資計画と受注動向が重要になります。電線・電力設備などでは、データセンター建設や電力供給への投資が、実際の売上につながるまでの期間を確認したいところです。
当レポートでは、関連企業を見る際に、受注の増加、採算の改善、売上計上の時期を重視します。需要が強くても、増産費用や人件費が先行すれば、利益の伸びが市場の期待に届かない可能性があります。
5.日本株への逆風―米国の金利と資源価格
注意すべき経路は、金利とエネルギー価格です。
米長期金利の上昇は、企業の資金調達費用を増やすだけでなく、株式に求められる収益率を高めます。その結果、将来の成長を大きく織り込んだ銘柄ほど、株価評価が調整されやすくなります。足元の海外報道でも、債券利回りの上昇が株式市場の主要なリスクとして挙げられています。
また、エネルギー価格の上昇は、資源を輸入する日本にとって企業と家計の双方への負担となります。
企業では、燃料費・物流費・原材料費が増加します。家計では、生活必需品への支出が増え、衣料品や外食などに回せる余裕が小さくなる可能性があります。
このため、売上の増加だけでは判断できません。値上げでコストを吸収できているか、販売数量が落ちていないかまで見る必要があります。
6.日経平均―68,000円台を維持できるか
日経平均は10月2日に68,309円で取引を終えました。10月1日の高値は68,995円で、まずは69,000円近辺を回復し、維持できるかが目先の確認点になります。
今週は、次の水準を観察上の目安とします。いずれも到達を予測する数値ではなく、値動きを評価するための節目です。
* 68,000円近辺: 下落時に買いが入るかを確認する水準。
* 69,000円近辺: 直近高値圏を回復できるかを見る水準。
* 70,000円: 上昇が続いた場合の心理的な節目。
指数が上昇しても、一部の値がさ株だけが押し上げている場合、相場全体の強さとは言い切れません。日経平均と合わせて、TOPIX、値上がり銘柄数、売買代金を確認し、上昇の裾野が広がっているかを見ることが重要です。
7.業種別の見通し
【半導体・電子部品】
米国のAI投資への期待と、金利上昇による株価評価への負担が交差する分野です。米国株高への反応に加え、受注や利益見通しが株価を支えられるかを確認します。
【機械・設備投資関連】
米国需要の恩恵を受ける経路があります。ただし、AI向け投資と一般的な工場設備への投資では動きが異なります。顧客の業種や地域まで分けた判断が必要です。
【銀行】
金利上昇による貸出利ざやの改善が期待される一方、保有債券の評価や借り手の返済能力にも影響します。「金利上昇なら銀行株は一律に有利」という見方は避けたいところです。
【小売・外食などの内需関連】
売上の伸びが値上げによるものか、客数や販売数量の増加によるものかが焦点です。国内の景況感と企業決算を合わせて、消費の実態を確認します。
【資源・エネルギー関連】
資源価格の上昇が収益に寄与する企業と、調達費用の増加が負担になる企業を分けます。同じ業種でも、事業構成や価格転嫁の仕組みによって影響は異なります。
以上はマクロ環境から想定される影響であり、各業種の株価上昇を予測するものではありません。
8.今週の重要イベント
10月5日(月)|米9月ISM非製造業景況指数
サービス業の活動、新規受注、雇用、価格の動向を確認します。景況感が良くても価格上昇圧力が強ければ、金利への警戒が戻る可能性があります。
10月8日(木)早朝・日本時間|FOMC議事要旨
9月15日〜16日の会合内容が公表されます。米国時間では7日の発表です。物価と雇用のどちらを重く見ていたか、今後の政策判断の条件は何かが焦点になります。ただし、議事要旨は過去の会合の記録であり、その後の雇用統計を反映した最新判断ではありません。
10月8日(木)|国内景況感と企業決算
14時に9月景気ウォッチャー調査が公表されます。また、ファーストリテイリングの本決算が予定されています。国内消費の手応えと、企業が示す先行きの見通しを確認する日になります。
10月9日(金)|米10月ミシガン大学消費者信頼感指数
家計の景況感と期待インフレ率が注目点です。雇用の伸びが鈍るなか、消費意欲が維持されているかを見極めます。
9.今週のシナリオと確認点
基本シナリオ:需要を確認しながらの選別相場
米国景気の急失速が回避され、金利上昇への警戒が落ち着く場合、受注や利益の裏付けがある企業に資金が向かう展開を想定します。
上振れシナリオ:需要の底堅さと物価の落ち着きが両立
米サービス業や家計の景況感が底堅く、価格・期待インフレが落ち着けば、業績期待と金利面の安心が同時に日本株を支える可能性があります。
下振れシナリオ:景気減速とコスト上昇が重なる
需要が弱まる一方で、エネルギー価格や長期金利が高止まりすれば、企業利益と株価評価の両面に負担がかかります。この場合、米国株が一時的に上昇しても、日本株への追い風が続くとは限りません。
今週は、米国の需要、長期金利、円相場、国内消費を一つの流れとして確認します。
米国の好景気が日本株に「吉」となる条件は、日本企業の受注と利益に結び付き、金利やコストの負担を上回ることです。反対に、成長の恩恵より負担が大きければ「凶」となります。株価の勢いとともに、日本企業がどこで稼ぎ、どこで費用を負担しているかを見極めたい一週間です。
RELATED 関連記事
同じテーマの記事をご覧ください。