MARKET INSIGHTS サイバー防衛、動き出す日本株。
9分で読める
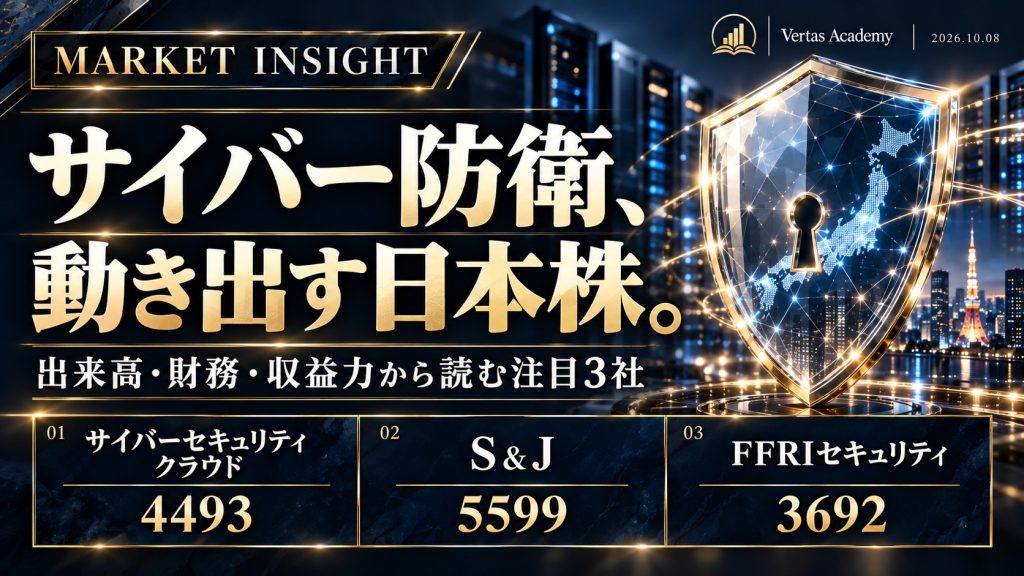
― 出来高・財務・収益力から読む注目3社 ―
企業がAIに投資する理由は、生産性を上げるためです。では、サイバーセキュリティに投資する理由は何でしょうか。
情報を守るため。それも正解です。しかし、経営者にとって、さらに切実な理由があります。
受注を止めない。商品を届け続ける。取引先から選ばれ続ける。
この視点から見ると、サイバーセキュリティは企業の利益を支える基盤として捉えられます。そして投資家にとっての問いは、「攻撃が増えているか」から一歩先に進みます。
増える防衛支出を、継続的な利益に変えられる企業はどこか。今の株価は、その利益をどこまで先取りしているのか。
今回は、サイバーセキュリティクラウド〈4493〉、S&J〈5599〉、FFRIセキュリティ〈3692〉を、この二つの問いから読み解きます。
企業を止めるリスクが、対策予算を動かす
サイバー攻撃の経済的な影響は、情報漏えいへの対応費用だけでは測れません。受注、出荷、決済などの業務が止まれば、日々の売上にも影響します。
アサヒグループが2026年2月に公表した、前年9月の攻撃に関する調査では、ネットワーク機器からの侵入、管理者権限の奪取、複数のサーバーへの侵入を経て、データの暗号化が実行されたと説明されています。受注・出荷システムの停止後は手作業で対応し、物流業務全体の正常化は2026年2月までかかりました。
これは2025年に発生した事案です。しかし、2026年の企業経営を考える上でも、重い教訓を残しています。
商品があっても、注文を受けられない。工場が動いても、出荷を管理できない。防衛の失敗は、事業全体の稼ぐ力に波及します。
直近では、ニッポンレンタカーが9月26日、アプリへの不正アクセスによって41名の会員情報が閲覧されたおそれがあると公表しました。大規模な業務停止と、限定的な情報漏えいは被害の性質が異なりますが、企業が守るべき対象が業務システムから顧客向けアプリまで広がっていることが分かります。
投資家として注目したいのは、こうした事案を受けて、企業が一時的な点検だけで済ませるのか、それとも監視・運用を継続契約に切り替えるのかです。
ニュースが需要の入口になり、継続契約が業績の土台になります。
2026年の変化は、AIと取引先への対策にある
IPAの「情報セキュリティ10大脅威2026」では、組織向けの第1位がランサム攻撃、第2位がサプライチェーンや委託先を狙った攻撃、第3位が初選出の「AIの利用をめぐるサイバーリスク」でした。これは2025年の事案を基に選ばれた順位であり、2026年の被害件数ランキングではありません。
この三つを並べると、今の対策需要が見えてきます。
自社の端末を守るだけでは足りません。接続する取引先、クラウド、業務で使うAIまで、確認する範囲が広がっています。
AIが社内データを参照したり、外部ツールと接続して処理を実行したりする場合、企業は「誰が、どの情報に、どこまでアクセスできるか」を管理する必要があります。サイバーセキュリティクラウドも10月7日の発表で、こうしたAI利用の実態や接続先を把握する必要性を示しています。
もう一つの変化は、取引先の対策状況です。
経済産業省などが進めるSCS評価制度は、企業のセキュリティ対策を可視化する仕組みです。公表されている予定では、申請受付の開始は2026年度末頃、つまり2027年1~3月頃を想定しています。すでに全面運用が始まった制度として扱うべきではありません。
ここから考えられるのは、セキュリティ対策が「社内の判断で削れる予算」から、「取引を続けるために必要な支出」へ近づく可能性です。
ただし、制度の整備だけで関連企業の売上が自動的に増えるわけではありません。相談、診断、改善、監視までを提供できるか。その支援に顧客が対価を払うか。この二段階を確認する必要があります。
4493|クラウド防御の需要を、積み上がる収益に変える
サイバーセキュリティクラウドの主力は、Webサイトを守る「攻撃遮断くん」、防御設定の運用を支える「WafCharm」などです。Webサイトの防御と社内端末の防御は役割が異なります。同社の商品を、あらゆるサイバー攻撃に対応する万能な対策として理解するのは適切ではありません。
投資対象としての強みは、継続収益の積み上げを追える点です。
2026年6月末のARRは約52.7億円、前年同期比15.5%増でした。ARRは、その時点の月次継続収益を年換算した指標です。売上予想や受注残と同じ意味ではありませんが、契約基盤の成長を確認する手掛かりになります。会社資料では、収益構造のストック比率を約90%としています。
中間期の売上高は27.71億円、営業利益は6.19億円。前年同期比でそれぞれ14.6%、30.0%増でした。利益が売上より速く伸びた点は評価できます。一方、会社の通期予想は売上60億円、営業利益12億円で、営業増益率は8.8%。中間期の30%増益を、そのまま通期に当てはめることはできません。
さらに見たいのが、価格改定後の契約動向です。会社は複数の商品で第3四半期から価格改定を適用し、ARRの向上を見込んでいます。値上げが受け入れられれば、既存顧客からの収益を増やせます。ただし、契約数や解約動向を伴わず、ARRの増加だけを見ると成長の中身を見誤ります。
10月7日に発表されたAI利用リスクの無償点検も、顧客との接点を広げる施策です。ただ、先着10社への無償提供であり、この発表自体を大きな収益増と同一視することはできません。有料診断や改善支援への移行が確認されて初めて、業績への貢献を評価できます。
10月7日終値を会社予想EPS84.41円で割ると、予想PERは約33.9倍です。私たちの評価では、3社の中で継続収益の成長を最も追いやすい一方、株価にも相応の期待が入っています。次の決算では、ARRの伸び、価格改定の効果、利益率の維持が焦点になります。
5599|高い継続収益を持つが、利益率の回復が必要
S&Jは、企業のシステムを監視し、不審な動きを分析して、対処や助言まで提供する会社です。
企業が対策製品を導入しても、夜間の警告を誰が確認し、危険度を判断し、被害拡大を防ぐかという課題は残ります。同社は、その運用を支える事業を展開しています。
2026年4~6月のストック売上比率は90.2%。継続契約を中心とする点は、単発の診断案件だけに依存する事業とは異なります。会社はMicrosoft製品の監視やAIを使った運用効率化も成長戦略に掲げています。
ただし、足元の決算は増収減益でした。
2027年3月期第1四半期の売上高は5.91億円、前年同期比10.0%増。営業利益は0.88億円で30.3%減少しています。会社資料では、人件費と通信費の増加が減益要因と説明されています。
ここに、この事業の評価を分ける論点があります。
契約が増えても、それ以上に人員と運用費が増えれば、株主に残る利益は伸びません。
AIによって監視や分析の作業を効率化できれば、売上と人員の増加を切り離せる可能性があります。しかし、その効果は今後の利益率で確かめる必要があります。
会社は通期で営業利益6.20億円、11.5%増益を計画しています。第1四半期の進捗率は約14.3%。会社はおおむね計画通りと説明していますが、投資家としては後半の利益回復を確認したいところです。
10月7日終値と最新短信の予想EPS72.82円から計算したPERは約18.9倍。4493や3692より低い水準ですが、低いPERだけを理由に割安と決めることはできません。利益回復が計画に届かなければ、予想EPSも変わります。
S&Jは、高い継続収益を、再び高い利益率へ結びつけられるかを見る銘柄です。
3692|国産技術の価値と、高い株価評価を同時に見る
FFRIセキュリティは、国産の端末防御製品に加え、ナショナルセキュリティ関連の研究開発・サービスを展開しています。国内でセキュリティの基礎技術を開発・保有する点が、同社の特徴です。
2026年3月期は売上43.48億円、営業利益13.64億円。営業利益率は31.4%、ROEは33.5%でした。前期の収益性は、3社の中でも目を引きます。
しかし、最新四半期では状況が変わっています。
2027年3月期第1四半期の売上は9.07億円、前年同期比1.2%増。営業利益は1.85億円で30.0%減少しました。会社は、人員増加や採用強化などに伴うコスト増を説明しています。
会社資料では、経済安全保障重要技術育成プログラムの案件が増加する一方、エンジニアの人数が事業拡大の制約になっているとしています。また、製品の契約ライセンス数は官公庁の大口顧客の解約などにより、前期末の61万9,056から61万5,600へ減少しました。
つまり、同社には将来の案件を担う人材を先に育てる必要があり、その投資が足元の利益を押し下げています。ここを単なる悪材料と見るか、成長の準備と見るかは、後の売上・利益で判断する必要があります。
会社の通期純利益予想は11.33億円、前期比3.0%増。10月7日終値と予想EPS143.25円から計算したPERは約59.1倍です。現在の一年分の増益率だけで、この評価を説明するのは難しく、株価はその先の成長を相当程度期待していると考えられます。
FFRIでは、国産技術の必要性に加えて、増やした人員が案件を売上へ変え、利益率を回復させる速度を確認したいところです。
成長企業ほど、「業績が悪いか」だけでなく、市場の期待より良いかが問われます。
サイバー防衛の必要性は、企業の事業継続、AIの利用、取引先との関係へと広がっています。その中で4493は継続収益の成長、5599は運用効率と利益回復、3692は国産技術と人材投資の回収を追う対象になります。
企業が守りたいのは、情報と、その先にある稼ぐ力です。投資家が確かめたいのは、その防衛支出が、どの会社の利益として積み上がっているか。そして、その利益にいくら払うかです。
RELATED 関連記事
同じテーマの記事をご覧ください。