MARKET INSIGHTS AI半導体、次の上昇を見極める日本株3選
7分で読める
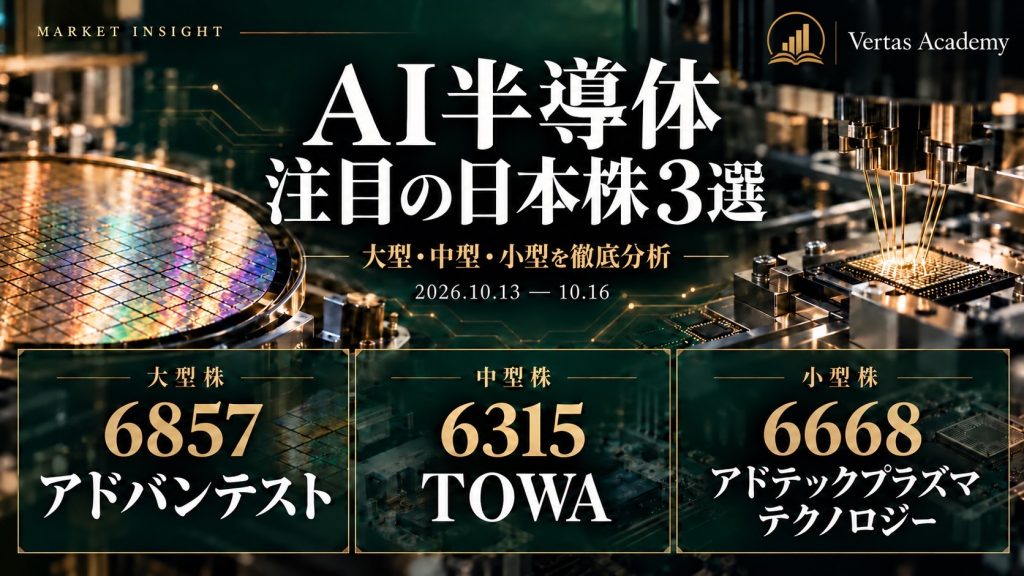
アドバンテスト・TOWA・アドテックプラズマテクノロジー
① 今週の焦点|AIへの投資は、装置企業の利益を押し上げるか
AI投資の拡大は、半導体を製造する企業だけでなく、検査装置、後工程の装置、製造装置向け部品にも需要を広げています。
今週は、15日に予定されるTSMCの決算説明会が重要です。Reutersも、AI需要を背景に同社の好業績への期待を報じています。
ただし、好業績はすでに期待されています。株価をさらに押し上げるには、今後の需要や設備投資の見通しが、市場の期待を上回ることが必要です。
今回は、業績の裏付け、出来高、今週の材料から、大型・中型・小型の3社を取り上げます。以下の上昇シナリオは、公開情報に基づく独自の分析です。
② 大型株|6857 アドバンテスト
AI半導体の高度化を、検査需要に変える企業
株価:41,610円/出来高:約1,479万株
アドバンテストは、半導体が設計どおりに動くかを確認する検査装置を手掛けます。AI半導体では、生産量の増加に加えて構造や機能の複雑化が、検査需要を押し上げています。
2026年4〜6月期の売上高は3,674.7億円、前年同期比39.3%増。営業利益は1,899.9億円、同53.3%増でした。売上以上に営業利益が伸びている点は評価できます。
【上昇が期待される理由】
同社は、GPUだけでなく、企業専用のAI半導体やCPU向けにも検査需要が広がっていると説明しています。特定の半導体だけに依存せず、AI用途の拡大を取り込める点が強みです。
本記事では、TSMC決算で先端半導体需要の持続性が確認されれば、アドバンテストの成長への評価も高まる可能性があると考えます。ただし、TSMCの好決算が同社の受注増を直接保証するわけではありません。
【期待は、どこまで織り込まれているか】
9日終値は、年初来高値の41,990円に近い水準です。会社予想EPS911.64円を使うと、予想PERは約45.6倍になります。成長期待の高い価格であり、割安さよりも、成長が期待を上回れるかが問われます。
今週は、41,990円を超えた後も価格を維持できるかを観察します。高値を更新してもすぐに押し戻される場合、利益確定売りへの警戒が必要です。
なお、純利益の増加には投資関連の評価益も寄与しています。本業の成長を見る際は、純利益だけでなく営業利益を重視したいところです。
③ 中型株|6315 TOWA
半導体の後工程で、受注回復を利益へつなげる
株価:2,650円/出来高:約426万株
TOWAは、半導体を樹脂で保護する封止装置などを手掛けます。
会社の4〜6月期説明資料では、受注高は218.1億円で四半期最高、受注残高は362.8億円でした。売上高は161.8億円、営業利益は22.1億円で、前年同期の営業赤字から黒字に転換しています。
【上昇が期待される理由】
注目点は、AIへの期待が、受注という数字に表れていることです。
高水準の受注残を売上へ転換し、採算も改善できれば、業績回復の持続性が評価される可能性があります。本記事では、今週の半導体物色が後工程まで広がる展開を、上昇シナリオと考えます。
【出来高から何が分かるか】
10月5〜9日の出来高は、毎日約362万〜484万株。9日の売買代金は約109億円で、継続的な売買があります。
ただし、9日の出来高は同週平均とほぼ同水準です。流動性はありますが、それだけで新しい大口買いの流入を断定することはできません。
9日は、その日の高値である2,650円で取引を終えました。今週は、この水準を超えた後も買いが続くかを確認します。
【見落とせないリスク】
営業利益は前四半期比では31.6%減でした。前年同期からの回復と、足元の成長加速は分けて考える必要があります。
信用買い残も多く、下落時には売り圧力が強まる可能性があります。自社の次回決算は11月6日予定で、今週は主に業界全体への評価が株価を動かすと考えます。
④ 小型株|6668 アドテックプラズマテクノロジー
大幅増益計画が示す、半導体装置向け電源の回復
株価:4,925円/出来高:23.3万株
同社は、半導体製造装置などに使われるプラズマ用高周波電源を手掛けます。
9日の引け後に発表した2027年8月期の会社予想は、売上高215億円、前期比54.8%増、営業利益53億円、同106.8%増。年間配当も30円から50円へ増やす計画です。MINKABU PRESSも、営業最高益の見通しと増配を報じています。
【上昇が期待される理由】
3社の中で、今週の新しい個別材料が最も明確です。
大幅増益計画によって、市場が評価する利益水準そのものが引き上がる可能性があります。会社資料でも、半導体製造装置メーカーの生産・調達活動の回復によって、受注環境が改善したと説明されています。
新しい会社予想EPS433.42円を使うと、9日終値ベースの予想PERは約11.4倍。9日夜のPTS価格5,625円でも約13.0倍です。これは本記事の計算であり、適正株価を示すものではありませんが、利益計画を達成できるかが評価の焦点になります。
【明日の値動きをどう見るか】
決算後のPTSは、東証終値比約14.2%高でした。ただし出来高は2,900株にとどまり、翌営業日の価格を保証するものではありません。
買い材料への反応はすでに始まっています。13日に高く始まった場合は、寄り付き後の売りを吸収し、その日の平均売買価格であるVWAPより上を保てるかを確認します。
高く始まって下がり続ける場合、会社の見通しが良くても、短期の判断は慎重にする必要があります。
【見落とせないリスク】
会社計画は高い成長を前提としています。受注の売上化や生産能力の拡充が遅れれば、期待の修正が起こり得ます。
また、9日の東証売買代金は約11.2億円で、他の2社より流動性が低い水準です。注文が集中した際の値幅の大きさも考慮したいところです。
⑤ 今週、上昇シナリオを支える条件
14日21時30分には米CPIが発表予定です。
本記事では、米金利が落ち着き、15日のTSMC決算で需要の強さが確認される組み合わせを、半導体関連の上昇を支える条件と考えます。反対に、金利急騰や期待に届かない見通しは、好業績銘柄にも逆風になります。
3社の焦点は、それぞれ異なります。
* アドバンテスト: 高い成長期待に応え続けられるか。
* TOWA: 積み上がった受注を売上と利益に変えられるか。
* アドテックプラズマ: 新しい増益計画が株価評価を引き上げるか。
材料の良さに加えて、出来高を伴って上昇後の価格を維持できるかを確認します。3社とも半導体設備投資に関連するため、規模が違っても業種の分散にはなりません。
※上昇シナリオは条件付きの分析であり、株価上昇や運用成果を保証するものではありません。
RELATED 関連記事
同じテーマの記事をご覧ください。