MARKET INSIGHTS KDDI「menu撤退」は失敗なのか
7分で読める
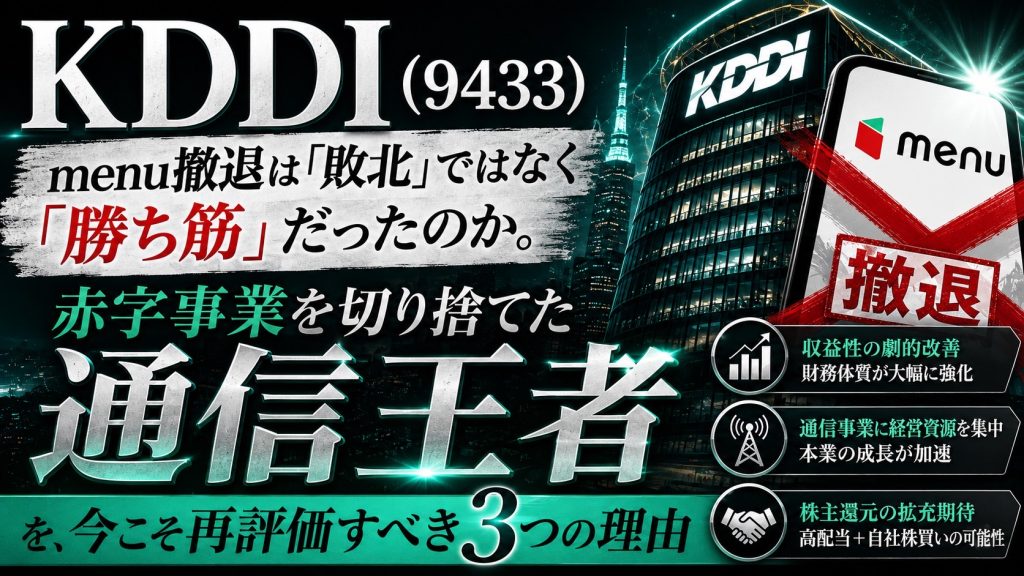
いま通信大手を再評価したい3つの理由
「事業撤退」という言葉を見ると、多くの投資家はネガティブに反応します。
売上がなくなる。
投資回収に失敗した。
新規事業がうまくいかなかった。
確かに、それも一面では正しい。
しかし、投資家が本当に見るべきなのは、
「撤退したこと」ではなく、撤退によって会社がどう変わるのか。
2026年8月19日、KDDIはフードデリバリーサービス「menu」を9月30日に終了し、運営会社も解散・清算すると発表しました。
理由として挙げたのは、競争環境の変化と今後の事業見通し、そして経営資源の最適配分です。
ここが重要です。
KDDIはいま、
「何でも持つ会社」から「勝てる領域に資本を集中する会社」へ変わろうとしている。
menu撤退は、その変化を象徴する出来事かもしれません。
1|「撤退できる会社」は、実は強い
企業経営で難しいのは、新規事業を始めることだけではありません。
むしろ難しいのは、
「うまくいかない事業をやめること」です。
一度投資した事業には、人材も資金も時間も投入されています。
そのため、
「もう少し続ければ伸びるかもしれない」
という判断になりやすい。
しかし、株主から見れば重要なのは過去にいくら投資したかではありません。
これから、
どこに資本を置けば最も利益が生まれるか。
KDDIは今回、競争の激しいフードデリバリーから撤退する一方で、通信・AI・データセンター・法人DX・金融・ローソン連携といった領域への投資を進めています。
つまりmenuの終了を単純に、
「新規事業の失敗」
と見るより、
低採算事業から成長領域への資本移動
と捉えた方が、現在のKDDIを理解しやすい。
投資家にとって重要なのは、
損を出さない会社より、損失を認識して次に進める会社です。
2|本丸の「通信」が再び利益を生み始めている
KDDIの最大の強みは、やはり通信です。
2026年3月期の売上高は約6兆719億円。
営業利益は約1兆991億円。
親会社株主に帰属する利益は約7,071億円となりました。
売上高は前年比4.1%増、営業利益は1.1%増、最終利益は7.9%増です。
派手ではありません。
しかし、この「派手ではない」というところがKDDIの強さでもあります。
通信料金は毎月発生する。
顧客基盤は巨大。
景気が悪化しても、スマートフォンを解約する人は限定的です。
つまり、
巨大な継続課金モデルを持っている。
そしてKDDIは、その通信契約を入口として、
au PAY
金融
保険
電力
Ponta
ローソン
などを重ねています。
単なる通信会社ではなく、
「生活インフラの会員基盤」を持つ会社
へ変わっているわけです。
これは長期投資ではかなり重要なポイントです。
3|次の成長エンジンは「通信×AIインフラ」
KDDIを見るうえで、今後最も注目したいのがここです。
会社は新中期経営戦略「Power-to-Connect 2028」で、
通信インフラとAI基盤を融合する方針
を明確にしています。
AI市場というと、
半導体
GPU
データセンター
ばかりに目が向きます。
しかしAIが社会に広がるほど必要になるのが、
「計算する場所」と
「大量のデータを運ぶネットワーク」です。
KDDIはすでに全国規模の通信網を持っています。
さらにデータセンターも展開している。
この二つを持っていることは、AI時代では非常に大きい。
KDDIは「デジタルベルト構想」として、既存通信網とAI計算資源をつなぎ、全国低遅延ネットワークを構築する構想を掲げています。
つまりKDDIは、
スマートフォンを売る会社から、AI社会を支えるインフラ企業へ
事業領域を広げようとしている。
この変化は中長期の株価評価を考えるうえで無視できません。
「ローソン」は買収ではなく、巨大な顧客接点
もう一つ面白いのがローソンです。
通信会社がコンビニを持つ意味が分かりにくいという投資家も多いでしょう。
しかしKDDI側から見ると、
ローソンは単なる小売事業ではありません。
全国に張り巡らされた、
リアルな顧客接点です。
KDDIはauショップやローソン店舗、通信データ、Ponta、金融などを組み合わせ、「AI生活力」という構想を進めています。
例えば今後、
通信
金融
広告
店舗
購買データ
がつながれば、顧客一人ひとりに最適化されたサービス提供が可能になります。
通信会社がコンビニを買った。
ではなく、
デジタルとリアルをつなぐ巨大な販売網を手に入れた。
こちらの見方の方が、KDDIの戦略には近いでしょう。
では、menu撤退は「勝ち」なのか
ここは冷静に見る必要があります。
menu撤退そのものが利益成長を生み出すわけではありません。
撤退しただけでKDDIの企業価値が突然上がるわけでもない。
重要なのは、
空いた経営資源をどこに振り向け、その投資からどれだけ利益を生み出せるか。
です。
その意味で、今回の撤退は「勝利」というより、
経営の規律が見えた出来事
と表現した方が正確でしょう。
そしてその資本が、
通信
AI
データセンター
法人DX
金融
ローソン
といった高収益領域に移っていくなら、株主にとって意味を持ちます。
投資家が見るべき「3つのポイント」
今後KDDIを見るなら、細かいニュースよりも次の3点を追った方がいいでしょう。
① 通信事業の利益成長
契約者数だけでなく、ARPUや付加価値サービスを含めて1人の顧客からどれだけ利益を生み出せるか。
② AI・法人・データセンターの成長
AIインフラ投資が単なる設備投資で終わらず、利益に転換できるか。
③ キャッシュの使い道
低収益事業を整理し、成長投資・配当・自社株買いへどれだけ効率よく資金を振り向けられるか。
この3つが改善するなら、
KDDIの評価軸は、
「高配当の通信株」から「安定収益を持つAIインフラ株」
へ少しずつ変わる可能性があります。
MARKET INSIGHT|結論
menu撤退だけを見れば、KDDIの新規事業が一つ消えただけです。
しかし、少し引いて会社全体を見ると違う景色が見えます。
KDDIはいま、
低採算事業を整理し、
通信という強固なキャッシュ創出基盤を軸に、
AI
データセンター
法人DX
金融
ローソン
へ経営資源を振り向けようとしています。
だから投資家が見るべき問いは、
「menuが失敗したのか」ではありません。
本当に見るべきなのは、
「KDDIは、通信で稼いだ巨大なキャッシュを次の成長へ正しく配分できる会社なのか。」
ここです。
それが確認できれば、
KDDIは単なる守りの高配当株ではなく、AI時代のインフラ再評価銘柄になる。
今回のmenu撤退は、その判断を始める一つの材料と言えそうです。
RELATED 関連記事
同じテーマの記事をご覧ください。