MARKET INSIGHTS 今週の相場展望|世界の資金は、米国を選ぶ。
9分で読める
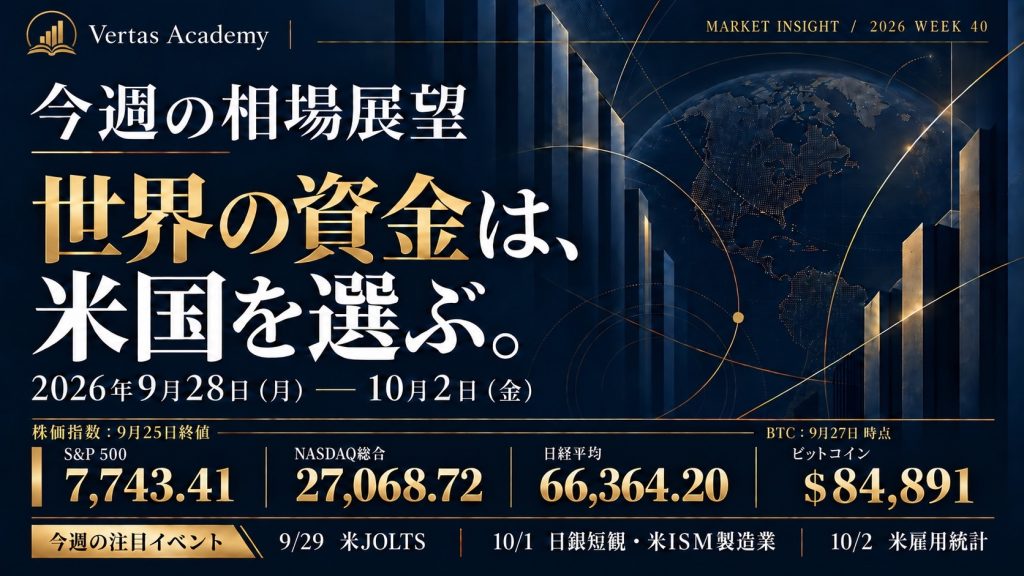
対象期間:2026年9月28日(月)〜10月2日(金)
米国株の強さが続いています。その中心にあるのはAIへの期待です。ただ、投資家が今、確かめようとしているのは期待の大きさだけではありません。AIへの投資が売上や利益につながるのか。そして、その成長が金利上昇に耐えられるのかが問われています。
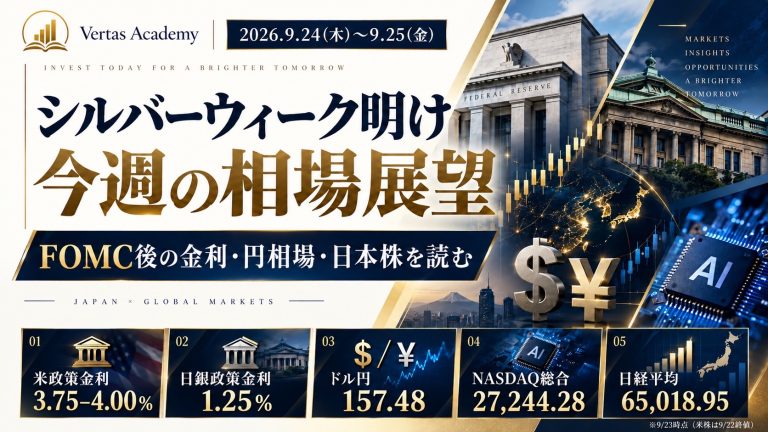
9月25日の終値は、S&P500が7,743.41、NASDAQ総合が27,068.72、日経平均が66,364.20円でした。米国ではAI関連株が相場を押し上げる一方、米10年国債利回りは同日に**5.196%**に達しました。来週は株価指数の高さに加え、その上昇を支える企業の広がりと、金利の動きを確認する必要があります。
米国株の強さは、利益の裏付けを得られるでしょうか
今週の米国市場では、マイクロソフトなどAI関連企業への買いが相場を支えました。AIを開発する企業だけでなく、半導体、パソコン、クラウドなど、その利用を支える企業にも需要が向かっています。
ここで重要なのは、設備投資が発注となり、製品やサービスが売上となり、最終的に利益へつながるかです。一方で、主要指数が強くても、すべての米国株が同じように上昇しているわけではありません。9月はS&P500の11業種のうち8業種が下落し、構成銘柄を均等に組み入れた指数も約4%下げていました。大型株だけでなく、上昇する業種が広がるかが来週の確認点です。
各指数・資産の相場展望
S&P500|大型株の上昇が市場全体に広がるか
S&P500は9月25日、7,743.41で取引を終えました。来週もAI関連の大型株が堅調で、米長期金利が落ち着けば、底堅い推移が期待できます。
ただし、指数の上昇を少数の主力株だけが支える状態には注意が必要です。米PCE物価指数や雇用統計を受けても、情報技術以外の業種まで買いが広がるでしょうか。S&P500では、上昇幅だけでなく上昇銘柄の広がりを重視したいところです。
NASDAQ総合|AIへの期待と金利上昇の綱引き
NASDAQ総合は9月25日、27,068.72で引けました。AI関連企業の業績や新しい事業への期待が続けば、S&P500より強い動きを見せる可能性があります。
一方、将来の成長を大きく織り込む銘柄が多いため、長期金利の一段の上昇には注意が必要です。AI関連株が買われると同時に米国債利回りも上がる場合、どちらの影響を市場が強く評価するかを見極める週になります。
日経平均|半導体株だけで上がる相場から広がるか
日経平均は9月25日、66,364.20円で取引を終えました。この日の上昇幅は850.21円です。日経平均の業種区分では、技術関連銘柄の上昇寄与が約583円に達しました。米国のAI投資への期待が、日本の株価にも強く影響していることが分かります。
日経平均では、アドバンテストと東京エレクトロンの2社だけで指数に占める比率が約2割あります。そのため、米国の半導体株が上昇すると日経平均も大きく動きやすい一方、半導体株が反落した場合には指数への影響も大きくなります。
来週の日経平均を見る際には、半導体株の強さに、銀行株や輸出株、内需株が続くかを確認したいところです。日経平均だけでなく、より幅広い銘柄の動きを反映するTOPIXも合わせて見れば、上昇の広がりを判断しやすくなります。
ビットコイン|米国の金利見通しと投資家の姿勢を確認
ビットコインは9月27日時点で1BTC=84,891米ドルでした。株価指数ではなく、週末も取引される暗号資産の価格です。
来週は、米国の物価・雇用統計を受けた金利見通しと、投資家のリスク選好が焦点になります。米株が堅調で金利も落ち着けば、ビットコインにも資金が向かう可能性があります。一方、追加利上げへの警戒が強まる場合は、値動きが大きくなることも考えられます。ビットコインが株式と常に同じ方向に動くわけではないため、米株との動きの違いにも注目します。
日本株で注目したい五つの業種
半導体・電子部品関連は、米国のAI投資やNASDAQ総合の動きから影響を受けやすい分野です。米半導体株の上昇が続けば、日本の製造装置、半導体検査、電子部品にも期待が向かう可能性があります。ただし、日経平均への影響が大きい銘柄ほど、利益確定の売りが出た際の指数への影響にも注意が必要です。AI需要のニュースだけでなく、企業の受注や利益見通しが伴っているかを確認したいところです。
銀行・保険関連は、日本の金利と日銀の政策見通しが焦点です。金利の上昇は、銀行の貸出収益への期待につながる場合があります。9月25日も銀行株は相場を支えました。一方で、金利が急激に上がると債券価格の下落などが懸念されるため、「金利が上がれば銀行株に必ず追い風」とは言えません。10月1日の日銀短観と、同日公表される前回会合の主な意見を合わせて確認します。
自動車・機械などの輸出関連では、為替が重要です。円安は海外で得た収益の円換算額を押し上げる一方、急な円高は業績見通しを慎重に見直すきっかけになり得ます。また、為替だけでなく、販売先の需要や原材料価格も利益を左右します。米国の雇用統計を受けて米金利と円相場がどう動くかに注目します。
小売・食品・運輸などの内需関連では、原油高と物価の影響を見ていきます。燃料や仕入れのコストが上がれば、企業が価格転嫁を進めても、消費者の負担が増える可能性があります。10月1日の日銀短観では、企業の景況感に加え、コストや販売価格への見方にも注目したいところです。原油価格が落ち着けば、運輸などには負担の軽減が期待できます。
資源・エネルギー関連は、原油高を追い風に受ける企業がある一方で、輸入した燃料を多く使う企業にはコスト増が生じます。同じ「エネルギー関連」でも、資源を扱う側と燃料を使う側では影響が異なります。業種名だけで判断せず、各企業の収益が原油価格のどちらの動きに影響されるかを見ることが大切です。
なお、9月28日(月)は9月末の配当などに関する権利付き最終売買日、29日(火)は権利落ち日です。29日は配当の権利落ちによって株価や指数が下がって見える場合があります。日経平均が下落した際には、市場全体の売りだけが原因なのか、権利落ちの影響もあるのかを分けて考えたいところです。
来週は米国の物価と雇用を合わせて確認します
市場の関心は、米連邦準備制度理事会(FRB)が今後どのような判断をするかに集まっています。9月30日には米国の8月個人消費支出(PCE)物価指数、10月2日には9月雇用統計が発表されます。前回公表された7月の食品とエネルギーを除くPCE物価指数は、前月比0.2%の上昇でした。9月の非農業部門の雇用者数は10万人増、失業率は**4.2%**と予想されています。
雇用が強ければ、個人消費や企業業績に安心感が生まれます。しかし物価も高止まりしていれば、追加利上げへの警戒が強まるかもしれません。反対に、物価が落ち着いても雇用が大きく悪化すれば、景気への不安が前面に出ます。結果を一つずつ見るのではなく、成長・物価・金利の組み合わせとして読むことが大切です。
日本時間 主な発表・日程 確認したい点
9月28日(月) 9月末の権利付き最終売買日 配当を意識した買いが続くでしょうか
9月29日(火) 9月末の権利落ち日 指数の下落に権利落ちの影響はあるでしょうか
9月29日(火)23:00 米JOLTS求人統計 企業の採用意欲は続いているでしょうか
9月30日(水)21:30 米8月PCE物価指数 インフレの勢いは和らぐでしょうか
10月1日(木)8:50 日銀短観・日銀会合の主な意見 日本企業の景況感と政策への見方はどうでしょうか
10月1日(木)23:00 米ISM製造業景況指数 景気と仕入れ価格はどの方向に動くでしょうか
10月2日(金)21:30 米9月雇用統計 雇用、失業率、賃金はどのような組み合わせになるでしょうか
発表時刻は日本時間です。米国の発表時刻は夏時間を考慮して換算しています。
来週、見方を変える条件
物価上昇の勢いが和らぎ、雇用に底堅さが残る場合は、長期金利が落ち着き、米国株の上昇が広がる余地があります。日本株では、半導体株に加えて他の業種にも買いが広がるかを確認します。
物価と雇用がともに強い場合は、追加利上げへの警戒が高まり得ます。企業の成長期待が続いても、金利上昇によってNASDAQ総合や半導体関連株の値動きが不安定になる可能性があります。
雇用が大きく弱まる場合は、金利低下だけを好感せず、企業の売上や利益の見通しを確認する必要があります。日本の輸出関連株やビットコインも含め、市場全体のリスクの取り方が変わるかに注目します。
「世界の資金は、米国を選ぶ。」——来週も米国株の強さが続く可能性はあります。しかし、指数の高さだけで判断する週ではありません。AI投資は利益につながっているでしょうか。上昇は幅広い企業に広がっているでしょうか。そして、その強さは日本のどの業種に伝わっているでしょうか。
米国株と日本株を別々に眺めるだけでなく、そのつながりと違いを確認することが、来週の相場を読み解く手がかりになります。
RELATED 関連記事
同じテーマの記事をご覧ください。