MARKET INSIGHTS シルバーウィーク明け、今週の相場展望
9分で読める
FOMC後の金利・円相場・日本株を読む
9月24日、3日間の休場を終えて東京株式市場が再開します。
今回の連休は、単なる休日明けではありません。日本市場が止まっている間に、米国ではNASDAQ総合指数が史上最高値を更新し、ドル円は157円台まで円安が進行。一方、米連邦準備制度理事会(FRB)と日本銀行は、ともに利上げへ動きました。
9月21日から23日は東京市場の現物株が休場。大阪取引所ではデリバティブの祝日取引が実施されていますが、日本株の本格的な価格形成は24日から再開します。
つまり、24日の東京市場では、連休中に海外で起きた複数の変化を一気に織り込むことになります。
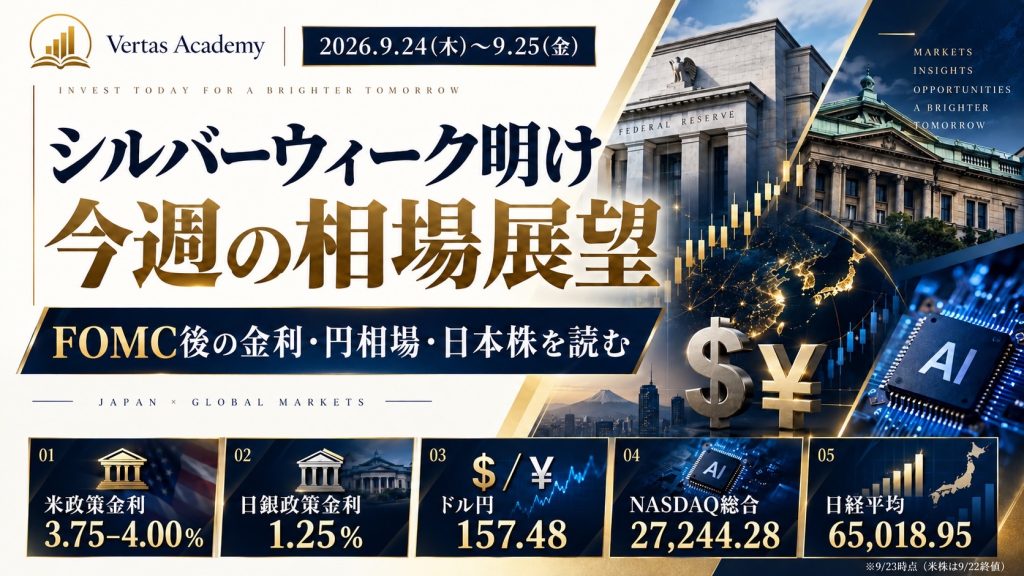
直近の日経平均は65,018.95円。一方、ドル円は23日朝時点で1ドル=157円台、米NASDAQ総合指数は22日に27,244.28まで上昇し、2日連続で最高値を更新しました。
今回の相場を見るうえで重要なのは、単純な「株高・円安」ではありません。
焦点は、米国の再利上げ、日本の金利正常化、それでも続く円安、そしてAI相場の再加速です。
1.FOMC後、市場は再び「金利上昇」を警戒
9月16日のFOMCでFRBは政策金利を0.25%引き上げ、3.75~4.00%としました。
FRBによる利上げは3年ぶりです。声明では、インフレ率が依然として高いことを理由に、2%目標への回帰を早めるための措置だと説明しています。
さらに重要なのは、「今回だけ」で終わる可能性が低下していることです。
FRBの経済見通しでは18人の政策担当者のうち16人が、2026年末までに少なくとももう1回の利上げを想定。9月22日時点の市場では、10月FOMCで0.25%以上の追加利上げが行われる確率を約53%織り込んでいます。
背景にあるのは、原油や関税だけではありません。
FRB当局者からは、消費や設備投資など米国内の需要そのものが強く、インフレ圧力が幅広くなっているとの指摘が出ています。特にAI向けデータセンターや半導体への巨額投資が、景気と資金需要の双方を押し上げる構図になっています。
ここが今回の相場の重要なポイントです。
AI投資が企業業績を押し上げれば株価にはプラス。しかし、同時に景気とインフレを押し上げれば金利にはマイナス。
いまの米国市場では、この二つの力が同時に働いています。
2.日銀は1.25%へ。それでも円高にならない理由
日本銀行も9月18日の金融政策決定会合で、政策金利を1.00%から1.25%へ引き上げました。
これは31年ぶりの高水準です。
決定は7対2。植田総裁は、基調的なインフレ率が2%へ近づくなか、今後は物価の上振れを防ぐ局面へ政策が変化したとの認識を示し、連続利上げや0.5%幅の利上げについても選択肢から排除しませんでした。
普通に考えれば、日本の金利上昇は円高要因です。
しかし実際には、円は逆に弱くなりました。
ドル円は157円台へ上昇しています。Reutersは、日銀の利上げ後も明確な追加利上げ姿勢が不足しているとの見方や、2人の委員が利上げに反対したことが円買いを抑えたと伝えています。
一方で米国は3.75~4.00%。
日本が1.25%まで上げても、日米の政策金利差はなお大きい。
しかも米国では追加利上げ観測が残っています。
したがって現在の為替市場は、
「日本も利上げした」ことより、「米国の金利がどこまで上がるのか」
を強く意識していると考えた方が分かりやすいでしょう。
円相場では、日本当局によるレートチェックが報じられたことで、為替介入への警戒も強まっています。ただし、レートチェックと実際の介入は別のものです。
24日以降は、158円方向へ円安が進むのか、それとも介入警戒から円高へ戻されるのかが、日本株の重要な変動要因になります。
3.NASDAQは最高値。「AI相場」は再び主役へ
もう一つの大きな変化が、米国のAI・半導体株です。
9月22日のNASDAQ総合指数は前日比0.45%高の27,244.28となり、2日連続で過去最高値を更新しました。
S&P500は7,764.64でほぼ横ばい。一方、ダウ平均は0.36%安の51,863.69でした。
つまり、米国株全体が一様に上昇しているわけではありません。
現在の上昇を牽引しているのは、再びAI・半導体です。
22日はMicron Technologyが約5%上昇、SanDiskも約7%上昇。前日にも半導体指数が大きく上昇するなど、AI向けメモリー、データセンター、半導体への資金流入が目立っています。
背景にはAI投資の「期待」だけではなく、実需があります。
韓国の9月上旬の半導体輸出は前年同期比で大幅に増えたとReutersが報じており、世界的なAIインフラ投資が引き続き半導体需要を支えていることが意識されています。
ただし注意も必要です。
米10年国債利回りは22日、4.9%台で推移しました。高い金利は、将来利益への期待が株価に大きく織り込まれている成長株ほど、バリュエーションの重石になります。
したがってAI株を見る際は、
「AI需要が強いか」だけではなく、「AI企業の利益成長が金利上昇を上回れるか」
という視点が必要になっています。
4.原油100ドルが、株と金利を同時に動かす
そして今週、意外に重要なのが原油です。
22日の原油市場では、中東情勢を巡る供給不安がやや後退したことで、ブレント原油は一時1バレル=100ドルを下回りました。Reutersは99ドル台での推移を報じています。
原油価格が下がれば、企業のコスト負担が和らぐだけではありません。
インフレ期待が低下し、米国債利回りの上昇を抑える可能性があります。
これはAI・半導体などのグロース株にとって追い風です。
反対に、中東情勢の緊張が再び強まり原油が大きく上昇すれば、
原油高 → インフレ懸念 → FRB追加利上げ観測 → 米金利上昇
という流れが再び意識されます。
今は「原油」と「NASDAQ」が以前より強く結び付いている相場です。
5.シルバーウィーク明け、日本株の焦点
24日の日本株で重要なのは、日経平均が上がるか下がるかだけではありません。
見るべきなのは中身です。
最初に注目したいのが、半導体・AI関連。
連休中にNASDAQが最高値を更新し、米国の半導体株にも資金が戻りました。東京エレクトロン、アドバンテスト、ディスコなど指数寄与度の高い半導体関連に海外市場の流れが波及するかがポイントになります。
二つ目は輸出企業です。
ドル円157円台は、自動車や機械など海外売上高の大きい企業にとって円換算利益を押し上げる要因になり得ます。一方、急激な円安は原材料価格や輸入コストを上昇させるため、日本市場全体には必ずしも一方向のプラスではありません。
三つ目が銀行・金融株。
日銀政策金利が1.25%まで上昇したことで、国内金利の正常化は銀行の収益環境を変えています。ただ、米国では22日に金融セクターが1.68%下落しており、海外銀行株の弱さが日本株へ波及するかにも注意が必要です。
6.24~25日に見るべき5つの数字
今週後半は、次の水準を並べて見ることで相場の方向性がかなり整理できます。
ドル円157~158円、米10年債利回り5%、原油100ドル、NASDAQ27,000、日経平均65,000円。
この5つです。
特に重要なのは、単独の数字ではなく組み合わせです。
「円安+NASDAQ上昇+米金利低下」なら、日本の半導体・輸出株にとって比較的良好な環境。
一方、
「円安+原油上昇+米金利5%突破」
となれば、インフレ再燃への警戒が強まり、株式市場では高PER銘柄を中心に値動きが荒くなる可能性があります。
また、23日には米国の9月速報PMI、24日には米新規失業保険申請件数や住宅関連統計、25日には耐久財受注や米消費者態度指数などが予定されています。市場はこれらを通じて「米景気が利上げに耐えられるほど強いのか」を確認することになります。
今週の結論――「最高値」だけを見ない
シルバーウィーク明けの市場で最も注意したいのは、NASDAQの最高値や日経平均65,000円という数字だけを見て、単純な強気相場と判断することです。
現在の市場では、
AI投資の拡大、米景気の強さ、原油価格、インフレ、FRBの追加利上げ、日銀の正常化、円安
がすべてつながっています。
NASDAQは最高値。
しかし米政策金利は3.75~4.00%、米10年債利回りは5%目前です。
日銀は31年ぶりとなる1.25%まで利上げしたにもかかわらず、ドル円は157円台。
これは、これまでの「金利が下がれば株が上がる」という単純な相場とは異なります。
今週の日本株で問われるのは、上昇するかどうかではなく、“高金利でも利益を伸ばせる企業に資金が集まるか”です。
シルバーウィーク明けの24日。
東京市場は3日分の海外市場を一気に織り込みます。
寄り付きの指数以上に、半導体、銀行、輸出株のどこに資金が向かうのか。
そこが、今週後半の相場を読む最大のポイントになりそうです。
RELATED 関連記事
同じテーマの記事をご覧ください。