MARKET INSIGHTS 今週の相場展望米CPIが最大の注目。金利・為替の動きに警戒
8分で読める
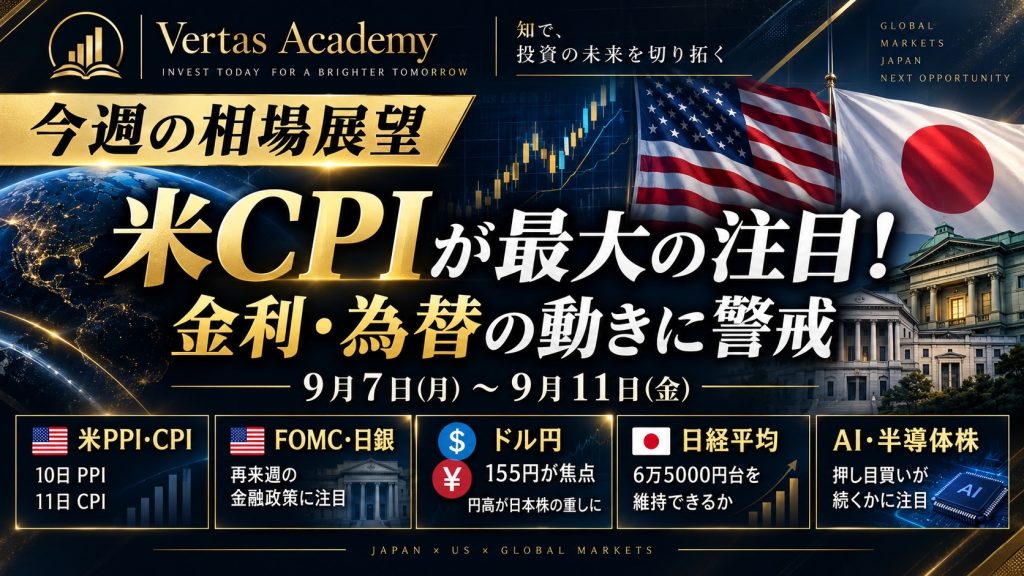
9月7日(月)〜9月11日(金)
今週のマーケットは、かなり重要な一週間になりそうです。
先週末に発表された米8月雇用統計では、非農業部門雇用者数が16.2万人増となり、市場予想の5.6万人増を大きく上回りました。失業率は4.1%で横ばい。さらに6月・7月分も合計5.5万人上方修正されています。
この結果を受けて、市場ではFRBの追加利上げ観測が再び強まりました。
米国株は週末に主要3指数がそろって下落し、NYダウは271ドル安、S&P500は0.38%安、NASDAQは0.29%安。米10年債利回りは4.78%近辺まで上昇し、為替市場でもドルが買い戻されました。
しかし、ここで重要なのは、
雇用統計が強かったから、今週の方向性が決まったわけではない。
ということです。
むしろ今週は、
「雇用は強い。では、インフレはどうなのか」
を確認する一週間になります。
今週最大の焦点は「米インフレ」
今週の経済指標で最も重要なのは、
9月10日:米8月PPI
9月11日:米8月CPI
です。
米労働省の公表スケジュールでも、この2つが今週後半に連続して発表されます。
そして、そのわずか数日後の9月15〜16日にはFOMCが控えています。
つまり今週のPPI・CPIは、
次回FOMC直前の重要データ
という位置づけになります。
ここが今週の相場を考えるうえで最も重要です。
もしCPIが市場予想を上回れば、
インフレ再加速
↓
米金利上昇
↓
追加利上げ観測
↓
株式のバリュエーションに逆風
という流れになりやすい。
逆にCPIが弱ければ、
インフレ鈍化
↓
米金利低下
↓
利上げ観測後退
↓
グロース株・ハイテク株に追い風
という展開が考えられます。
今週は、株価そのものより、
「CPIを受けて金利がどう動くか」
を見ることが大切です。
日経平均は6万5000円台を維持できるか
日本株では、先週後半にAI・半導体関連を中心に押し目買いが入りました。
ただし今週も単純に上昇が続くとは限りません。
日本株には現在、
米国金利
ドル円
日銀の金融政策観測
という3つの変数があります。
その中でも、特に重要なのが為替です。
ドル円は先週、一時155円台前半まで円高が進みました。その後は156円台へ戻しましたが、市場では日銀の追加利上げ観測が強まっており、円売り一辺倒だった相場の空気は変化しつつあります。
今週の日経平均を見るうえでは、
6万5000円台を維持できるか
に注目です。
ただし指数だけを見るのでは不十分です。
日経平均が高値圏を維持していても、
輸出株
内需株
銀行株
半導体株
では動きが大きく分かれる可能性があります。
今週は「指数を買う」というより、
金利・為替によって有利になる業種を選ぶ
相場になりやすいでしょう。
ドル円「155円」が今週の重要ライン
今週、日本株投資家がかなり意識したいのがドル円です。
先週は一時155.30円近辺まで円高が進み、その後156円台へ戻りました。米雇用統計後にはドルが買い戻され、156.19円近辺で推移しています。
ここで注目したいのが、
155円前後
です。
仮に155円を明確に割り込み、円高が加速すれば、
自動車
機械
電機
商社
など外需株には利益確定売りが出やすくなります。
反対に155円台で下げ止まり、156〜158円方向へ戻るなら、日本株には安心感が出やすいでしょう。
つまり今週は、
日経平均を見る前にドル円を見る。
このくらいでもいいと思います。
特にCPI発表後は為替が大きく動く可能性があります。
今週は「米金利4.8%」にも注意
もう一つ重要なのが米国債です。
米10年債利回りは先週末、4.8%近辺まで上昇しました。2年債利回りも4.37%近辺まで上昇しています。
株式市場にとって、
10年金利4.8%前後
は無視できない水準です。
特にPERの高いAI・半導体・ハイテク株は、金利上昇の影響を受けやすい。
今週のCPIが強く、
米10年債利回りがさらに上昇するなら、
NASDAQやAI関連株には一旦利益確定売りが出る可能性があります。
一方、
CPIが落ち着き
金利が低下し
NASDAQが切り返す
という流れになれば、
日本の半導体関連株にも再び資金が戻る可能性があります。
AI・半導体株は「押し目買い」が続くか
今週も個別株では、AI・半導体関連株が大きなテーマです。
ただし、
「AIだから買われる」
という単純な相場ではなくなっています。
重要なのは、
業績
受注
設備投資
バリュエーション
です。
AI投資そのものは依然として大きなテーマですが、金利が高止まりすると高PER銘柄には売り圧力がかかりやすい。
そのため今週は、
高値を追うより、下落時に資金が戻る銘柄を見る
方が重要です。
押したところですぐ買いが入る銘柄は、機関投資家の需要が強い可能性があります。
逆に、指数が戻っても戻りが弱い銘柄は注意が必要です。
今週は「日米金融政策の前哨戦」
今週そのものにFOMCはありません。
しかし市場はすでに、
9月15〜16日のFOMC
を意識しています。
そして日本でも、日銀の追加利上げ観測が為替市場を動かしています。
つまり今週は、
FRBと日銀の次の一手を市場が先回りして織り込む週
です。
このため、
株
債券
為替
がそれぞれ別々に動くのではなく、かなり連動しやすくなります。
米CPIが強い。
米金利が上がる。
ドル円が上がる。
輸出株が買われる。
という日もあれば、
米CPIが弱い。
米金利が下がる。
円高が進む。
グロース株が買われる。
という日も考えられます。
今週は一つの指標だけを見て判断すると、相場を読み違えやすいでしょう。
今週のチェックポイント
今週、投資家が押さえておきたいポイントは5つです。
① 9月10日 米PPI
企業側の物価圧力が再び強まっていないか。
② 9月11日 米CPI
今週最大のイベント。次回FOMCの見方が大きく変わる可能性があります。
③ 米10年債利回り
4.8%前後をさらに上抜けるか。
④ ドル円155円
円高が続くか、それとも反発するか。
⑤ 日経平均6万5000円台
指数の維持以上に、相場の中身を見ることが重要です。
Vertas Academyの視点
今週の相場で最も注意したいのは、
「強い経済指標=株高」ではない
ということです。
先週の米雇用統計がその典型でした。
雇用が強ければ景気にはプラスです。
しかし今の市場では、
景気が強い
=FRBが利上げできる
=金利上昇
と解釈される可能性があります。
だから今週のCPIも、
数字そのものだけではなく、
その数字を市場がどう解釈するか
を見る必要があります。
今週は特に、
株価 → 金利 → 為替 → 再び株価
という資金の連鎖を意識したいところです。
最後に
今週の相場を一言で表すなら、
「インフレを確認し、金利の方向を決める週」
です。
先週の雇用統計によって、FRBの追加利上げ観測は再び浮上しました。市場では9月利上げの可能性が5割を超える水準まで高まっています。
しかし、その判断を決定づける可能性があるのが今週のPPIとCPIです。
特に11日のCPIは、
米国株
日本株
為替
債券
すべてに影響を与える可能性があります。
今週は無理に先回りするより、
CPI前のポジション整理と、CPI後にどこへ資金が動くかを確認する。
そこが重要になりそうです。
そして日本株では、
日経平均6万5000円
ドル円155円
米10年債4.8%
この3つを軸に見ていくと、相場の方向性を整理しやすいでしょう。
RELATED 関連記事
同じテーマの記事をご覧ください。